


Poistenie majetku: Čo skontrolovať skôr, než príde ďalšia búrka
 | 21.09.2026
| 5 min. čítania
Silný vietor môže za pár minút strhnúť strechu, prívalový dážď zaplaviť domácnosť a krupobitie poškodiť okná, žalúzie či solárne panely. Škody sa pritom môžu vyšplhať na desiatky tisíc eur. Zistite, kedy je čas prehodnotiť poistnú zmluvu, ako sa vyhnúť podpoisteniu a čo robiť pri nahlásení škody po búrke.
Pár minút búrky, škody na majetku za desiatky tisíc eur
Silné búrky, ktoré nedávno zasiahli Bratislavu a ďalšie časti západného Slovenska, má ešte veľa ľudí v čerstvej pamäti. Zanechali po sebe popadané stromy, poškodené strechy a zatopené domácnosti.
Len jedna z poisťovní po týchto búrkach evidovala:
- viac ako 400 škôd,
- v predpokladanej hodnote približne 1,2 milióna eur,
- najvyššiu nahlásenú škodu takmer 40 000 eur.
Podobné prípady sa však neviažu len na Bratislavu či západné Slovensko. Následky silných búrok riešia domácnosti naprieč krajinou.
V okrese Košice strhol vietor strechu rodinného domu a spôsobil škodu približne za 25 000 eur.
V okrese Prešov podfúkol časť strechy, ktorá poškodila komín, balkón aj solárne panely. Odhadované náklady na opravu dosiahli približne 15 000 eur.
Výrazné škody po sebe nezanecháva iba vietor. Po intenzívnych dažďoch môže dom a jeho okolie vážne poškodiť aj voda. V jednom prípade presiahlo poistné plnenie po záplave rodinného domu 50 000 eur. V ďalšom povodeň zasiahla oplotenie aj terasu a poistné plnenie dosiahlo 30 000 eur.

Čo majú tieto príbehy spoločné?
Škoda na majetku môže v priebehu krátkej chvíle výrazne zasiahnuť rodinný rozpočet. Aj preto je dôležité vedieť, či poistná zmluva a v nej nastavené podmienky stále zodpovedajú hodnote a rozsahu toho, čo dnes vlastníte.
Aké sú najčastejšie škody po búrke?
Búrka môže zasiahnuť samotný dom, jeho vybavenie aj majetok v okolí. Najčastejšie ide o:
- poškodené alebo strhnuté strechy,
- zatečené podkrovia a obytné priestory,
- rozbité okná, žalúzie a vonkajšie rolety,
- zničené ploty,
- poškodené solárne panely,
- škody po páde stromov alebo konárov.
Nie všetky následky musia byť viditeľné okamžite. Cez poškodenú strechu môže voda preniknúť k stenám, podlahám, nábytku či ďalšiemu vybaveniu domácnosti. Výsledná škoda preto môže byť podstatne vyššia, než sa bezprostredne po búrke zdá.
Živelné udalosti patria medzi najčastejšie poistné udalosti
Mnohí ľudia považujú veľké búrky za výnimočné situácie. Štatistiky však hovoria niečo iné.
Živelné škody v číslach
- 1 z 3 nahlásených poistných udalostí súvisí so živlami.
- Živelné škody zároveň tvoria približne 33 % celkového objemu vyplatených poistných plnení.
Živelné udalosti sú teda nielen pomerne časté, ale môžu mať aj výrazný finančný dosah. Nestačí preto vedieť, že poistnú zmluvu máte. Dôležité je aj to, či je stále nastavená primerane súčasnej hodnote vášho majetku.
Kedy si skontrolovať poistenie majetku?
Poistenie majetku si skontrolujte aspoň raz za 2 roky. Hodnota domu, bytu aj ich vybavenia sa môže časom meniť, preto si overte najmä to, či poistná suma stále zodpovedá aktuálnej hodnote vášho majetku.
Na pravidelnú kontrolu však nečakajte, ak ste svoj majetok medzitým zhodnotili.
Poistnú zmluvu prehodnoťte napríklad po:
- rekonštrukcii domu alebo bytu,
- prístavbe či väčšej stavebnej úprave,
- výmene strechy alebo okien,
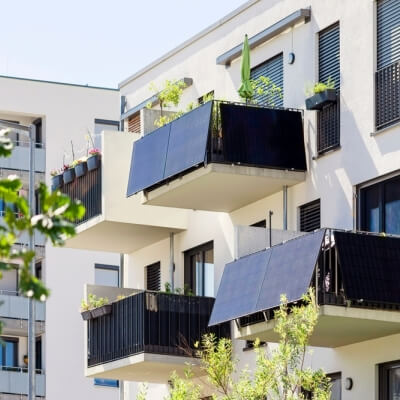
- inštalácii solárnych panelov,
- modernizácii technického vybavenia,
- kúpe hodnotnejšieho zariadenia domácnosti.
Čo si skontrolovať v poistení majetku?
Pri kontrole porovnajte poistnú zmluvu s tým, čo dnes vlastníte a akú hodnotu má váš majetok. Začnite piatimi otázkami.
1. Zodpovedá zmluva tomu, čo dnes vlastníte?
Od uzatvorenia poistenia sa váš majetok mohol výrazne zmeniť. Možno ste pristavili ďalšiu miestnosť, namontovali solárne panely, zmodernizovali technické vybavenie alebo kúpili hodnotnejšie zariadenie. Overte si preto, či zmluva stále zodpovedá aktuálnemu stavu.
2. Na aké riziká sa vaše poistenie vzťahuje?
Nespoliehajte sa iba na to, že poistku máte. Rozsah poistenia sa môže pri jednotlivých produktoch a jeho balíkoch líšiť. Rozhodujúce je preto znenie vašej zmluvy a poistných podmienok.
3. Aké limity a spoluúčasť máte nastavené?
Pri niektorých častiach majetku alebo druhoch škôd môžu platiť osobitné limity. Spoluúčasť zase určuje, akou sumou sa budete na vzniknutej škode podieľať vy.
4. Aké podmienky a výluky platia?
Pozrite sa aj na situácie, v ktorých môže byť poistné plnenie obmedzené alebo ho poisťovňa neposkytne.
5. Zodpovedá poistná suma dnešnej hodnote vášho majetku?
Poistná suma nastavená pred rokmi už nemusí zodpovedať súčasnej hodnote domu, bytu alebo ich vybavenia. Rozdiel sa môže výrazne prejaviť práve pri väčšej škode. Príliš nízka poistná suma môže viesť k podpoisteniu.
Čo je podpoistenie a ako môže ovplyvniť poistné plnenie?
Podpoistenie vzniká vtedy, keď je poistná suma nižšia ako skutočná hodnota poisteného majetku. Pri poistnej udalosti preto môže byť poistné plnenie nižšie ako náklady potrebné na odstránenie škody.
Riziko podpoistenia sa môže týkať najmä starších zmlúv. Hodnota domu alebo bytu sa od ich uzatvorenia mohla zvýšiť po rekonštrukcii, modernizácii alebo vplyvom vývoja cien.
Ilustračný príklad podpoistenia nehnuteľnosti
| Položka | Hodnota |
|---|---|
| Skutočná hodnota domu | 300 000 EUR |
| Poistná suma | 150 000 EUR |
| Výška škody po víchrici | 40 000 EUR |
| Miera podpoistenia | 50 % |
| Ilustračné poistné plnenie | 20 000 EUR |
| Suma hradená klientom | 20 000 EUR |
Dom je v tomto príklade poistený iba na polovicu svojej hodnoty. Ak by sa v rovnakom pomere znížilo aj poistné plnenie, poisťovňa by zo škody vo výške 40 000 eur vyplatila 20 000 eur.
Výsledok: Zvyšných 20 000 eur by musel majiteľ zaplatiť z vlastných peňazí.
Ide o zjednodušený ilustračný príklad. Konkrétna výška poistného plnenia závisí od poistnej zmluvy, poistných podmienok a okolností škody.
Nie ste si istí nastavením svojho poistenia?
Zorientovať sa v poistných sumách, limitoch a podmienkach nemusí byť jednoduché. Ak si nie ste istí, či vaše poistenie zodpovedá súčasnej hodnote majetku, obráťte sa na nás.
Kontaktovať nás môžete cez DIALOG Live na telefónnom čísle *1100. Ak vám viac vyhovuje osobná konzultácia, môžete si dohodnúť stretnutie v ktorejkoľvek z našich pobočiek.
Čo robiť, keď búrka poškodí váš majetok?
Ak už škoda vznikla, najskôr myslite na bezpečnosť ľudí. Až potom sa pokúste zabrániť jej zväčšovaniu, poškodenie zdokumentujte a pripravte si podklady, ktoré budete potrebovať pri nahlásení poistnej udalosti.
Nepribližujte sa k narušenej konštrukcii, spadnutému elektrickému vedeniu ani zaplaveným elektrickým zariadeniam. Ak je to potrebné, privolajte záchranné zložky.
Keď je situácia bezpečná, postupujte v štyroch krokoch:
1. Zabráňte zväčšovaniu škody
Ak je to možné a bezpečné, premiestnite nepoškodené veci z priestoru, do ktorého zateká, alebo dočasne zabezpečte poškodené miesto.
2. Zdokumentujte celkový stav aj detaily
Urobte fotografie alebo video poškodených častí domu, jeho vybavenia a ďalšieho zasiahnutého majetku.
3. Spíšte poškodené veci
Poznačte si, čo bolo poškodené a v akom rozsahu. Pripravte si aj dostupné faktúry, doklady o kúpe, záručné listy či staršie fotografie.
4. Kontaktujte poisťovňu
Škodu nahláste čo najskôr a pri opravách či odstraňovaní poškodených vecí sa riaďte jej pokynmi.
Dôležité: Ak musíte začať s odstraňovaním následkov okamžite, napríklad z bezpečnostných alebo hygienických dôvodov, stav pred zásahom čo najlepšie zdokumentujte.
Ako nahlásiť škodu poisťovni?
Ak máte poistenie majetku uzatvorené cez Tatra banku, škodu môžete nahlásiť online cez mobilnú aplikáciu Tatra banka. Otvorte si svoje poistenie a pokračujte podľa pokynov v aplikácii.
Pred nahlásením si pripravte:
- číslo poistnej zmluvy,
- dátum, miesto a stručný opis udalosti,
- fotografie alebo video poškodenia,
- zoznam poškodeného majetku,
- dostupné doklady k poškodeným veciam.
Potrebujete neodkladnú pomoc?
Súčasťou poistenia majetku, ktoré si môžete zakúpiť cez Tatra banku, sú asistenčné služby dostupné 24/7. Môžu pomôcť napríklad s dočasným zabezpečením poškodenej strechy, okien alebo dverí.
Allianz: +421 2 50 122 222
UNIQA: +421 220 839 888
Konkrétne doklady a ďalší postup závisia od poisťovne a charakteru škody. Po nahlásení sa preto riaďte pokynmi svojho poisťovateľa.
Počasie neovplyvníte. Na jeho následky sa môžete pripraviť
Neviete ovplyvniť, kedy príde ďalšia búrka ani aké škody spôsobí. Môžete však ovplyvniť, ako sa jej finančné následky premietnu do vašich vlastných výdavkov.
Nájdite si preto chvíľu na kontrolu poistnej zmluvy. Overte si, či stále zodpovedá hodnote vášho majetku a zmenám, ktoré ste od jej uzatvorenia urobili.
Pretože pripravenosť sa nezačína predpoveďou počasia, ale správne nastaveným poistením.


https://www.tatrabanka.sk/sk/blog/navody/poistenie-majetku-burka/